 گجت نیوز آخرین اخبار تکنولوژی، علم و خودرو


دو نفر را تصور کنید که قصد خرید یک گوشی یکسان را دارند. هر دو درآمد تقریباً مشابهی دارند و قیمت گوشی نیز برای هر دو یکسان است. نفر اول تصمیم میگیرد مبلغ خرید را در شش ماه پرداخت کند؛ نفر دوم ترجیح میدهد بازپرداخت را به ۲۴ ماه افزایش دهد. در نگاه اول، انتخاب نفر دوم راحتتر به نظر میرسد، چون مبلغ کمتری از درآمد ماهانهاش صرف قسط میشود. اما آیا این تصمیم از نظر اقتصادی هم بهتر است؟
پاسخ همیشه مثبت نیست. اقساط بلندمدت میتواند فشار مالی خرید را کاهش دهد، اما در بعضی شرایط باعث میشود خریدار مدت بیشتری بابت محصولی بدهکار بماند که ارزش آن بهمرور کاهش پیدا میکند. برای فهمیدن اینکه کدام روش منطقیتر است، باید از مقایسه ساده مبلغ اقساط فاصله بگیریم و به هزینه واقعی خرید، درآمد آینده و عمر مفید گوشی توجه کنیم.
مسئله اصلی، قیمت گوشی نیست؛ جریان نقدی شماست
یکی از مهمترین مفاهیم مدیریت مالی شخصی، جریان نقدی است؛ یعنی پولی که در هر ماه دریافت میکنید و پولی که برای هزینههای مختلف از دست میدهید.
فرض کنید پس از پرداخت اجاره، هزینه رفتوآمد، خوراک و سایر مخارج ضروری، مبلغ محدودی از درآمد ماهانه شما باقی میماند. اگر بخش بزرگی از همین مبلغ صرف قسط گوشی شود، حتی یک هزینه پیشبینینشده میتواند تعادل بودجه را به هم بزند.
در چنین شرایطی، افزایش مدت بازپرداخت ممکن است انتخاب منطقیتری باشد؛ نه به این دلیل که گوشی ارزانتر تمام میشود، بلکه چون تعهد ماهانه با توان پرداخت شما هماهنگتر خواهد بود.
البته این مزیت زمانی ارزشمند است که اختلاف هزینه نهایی طرح بلندمدت با طرح کوتاهمدت بیش از حد زیاد نباشد.
چرا قسط کمتر همیشه به معنای خرید بهتر نیست؟
برای روشن شدن موضوع، یک مثال فرضی را بررسی کنیم.
قیمت نقدی یک گوشی را ۳۰ میلیون تومان در نظر بگیرید. فرض کنیم دو روش پرداخت، با شرایط زیر در دسترس باشد:
| مشخصات | طرح ۱۲ ماهه | طرح ۲۴ ماهه |
| قیمت نقدی گوشی | ۳۰ میلیون تومان | ۳۰ میلیون تومان |
| پیشپرداخت | صفر | صفر |
| مبلغ هر قسط | ۳ میلیون تومان | ۱٫۸ میلیون تومان |
| مجموع بازپرداخت | ۳۶ میلیون تومان | ۴۳٫۲ میلیون تومان |
| اختلاف با قیمت نقدی | ۶ میلیون تومان | ۱۳٫۲ میلیون تومان |
این اعداد صرفاً برای توضیح روش مقایسه هستند و شرایط هیچ فروشگاه یا تأمینکننده مشخصی را نشان نمیدهند.
در این مثال، طرح ۲۴ ماهه هر ماه ۱٫۲ میلیون تومان فشار کمتری ایجاد میکند؛ اما خریدار در پایان ۷٫۲ میلیون تومان بیشتر از طرح ۱۲ ماهه پرداخت کرده است.
بنابراین سؤال اصلی این نیست که «کدام قسط کمتر است؟»؛ بلکه باید پرسید: آیا کاهش فشار ماهانه به اندازه هزینه اضافهای که میپردازم، برایم ارزش دارد؟
پاسخ برای فردی که درآمد ثابت و پسانداز کافی دارد با فردی که درآمدش متغیر است، یکسان نخواهد بود.
اقساط بلندمدت دقیقاً چه زمانی منطقی میشود؟
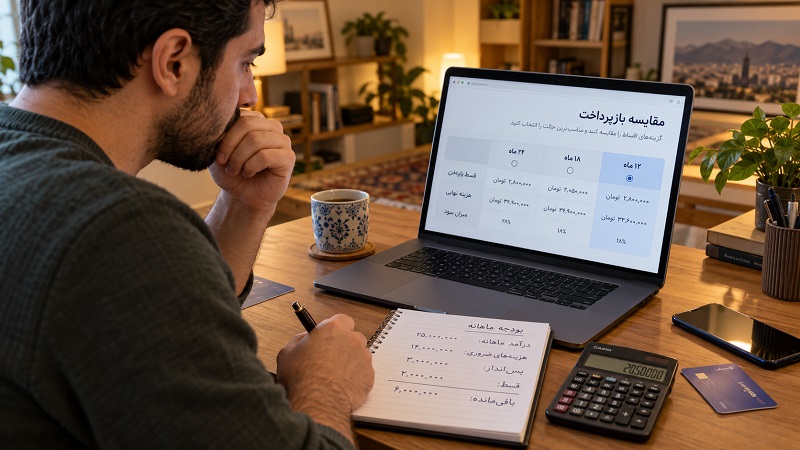
سه موقعیت وجود دارد که در آنها طولانیتر کردن دوره بازپرداخت میتواند توجیه اقتصادی یا کاربردی داشته باشد.
زمانی که گوشی ابزار کسب درآمد است
برای کسی که با گوشی تولید محتوا میکند، سفارش مشتری میگیرد، محصولاتش را عکاسی میکند یا بخش مهمی از کار روزانهاش را با گوشی موبایل انجام میدهد، کیفیت دستگاه مستقیماً بر فعالیت حرفهای تأثیر میگذارد.
فرض کنید گوشی فعلی یک تولیدکننده محتوا هنگام فیلمبرداری بیش از حد داغ میشود یا فضای ذخیرهسازی کافی ندارد. در این وضعیت، خرید دستگاه مناسبتر میتواند بخشی از محدودیت کاری را برطرف کند.
اگر اقساط بلندمدت به او اجازه دهد گوشی موردنیازش را تهیه کند و در عین حال پول کافی برای سایر هزینههای شغلی نگه دارد، این تصمیم ممکن است منطقی باشد.
البته صرف حرفهای بودن کاربر کافی نیست؛ باید مشخص شود ارتقای گوشی واقعاً چه مشکلی را حل میکند.
زمانی که حفظ نقدینگی اهمیت بیشتری دارد
گاهی خریدار پول کافی برای پرداخت نقدی دارد، اما نمیخواهد بخش بزرگی از پساندازش را یکباره خرج کند.
این تصمیم در صورتی قابل دفاع است که نگه داشتن پول، هدف مشخصی داشته باشد؛ مثلاً حفظ ذخیره اضطراری یا تأمین هزینه ضروری دیگری که بهزودی باید پرداخت شود.
در مقابل، اگر پول باقیمانده بدون برنامه مصرف شود، خرید اقساطی فقط هزینه نهایی گوشی را افزایش داده است.
زمانی که درآمد آینده قابل پیشبینی است
بازپرداخت بلندمدت برای کسی که درآمد نسبتاً پایدار دارد و میتواند تعهد ماهانه را در بودجهاش جای دهد، معمولاً قابلمدیریتتر است.
اما فردی با درآمد نوسانی باید محتاطتر باشد. مناسب بودن مبلغ قسط در یک ماه پُردرآمد، تضمین نمیکند که همان مبلغ در ماههای بعد هم بهراحتی پرداخت شود.
طول دوره بازپرداخت چه ارتباطی با عمر گوشی دارد؟
این بخش از تصمیم معمولاً کمتر مورد توجه قرار میگیرد.
گوشی هوشمند مانند بعضی داراییهای ماندگار نیست که بتوان انتظار داشت ارزش بازار آن در طول زمان ثابت بماند. مدلهای جدید عرضه میشوند، فناوری تغییر میکند و دستگاه نیز در اثر استفاده دچار استهلاک میشود.
به همین دلیل، فاصله میان عمر مفید مورد انتظار گوشی و مدت بازپرداخت اهمیت دارد.
برای نمونه، اگر فردی عادت دارد هر دو سال یکبار گوشی خود را تعویض کند، انتخاب اقساط ۲۴ ماهه میتواند دردسرساز شود. ممکن است درست زمانی که قصد خرید گوشی بعدی را دارد، هنوز درگیر پرداخت بدهی دستگاه قبلی باشد.
در مقابل، کسی که میخواهد چهار یا پنج سال از یک گوشی استفاده کند، ممکن است راحتتر بتواند بازپرداخت دوساله را در برنامه مالی خود جای دهد.
در واقع، هنگام بررسی خرید گوشی اقساطی بلندمدت باید دو بازه زمانی را جداگانه دید: مدت تعهد مالی و مدت استفاده واقعی از دستگاه. هماهنگ بودن این دو، بهویژه برای خریدارانی که مرتب گوشی عوض میکنند، اهمیت زیادی دارد.
همچنین باید احتمال هزینههای جانبی مانند تعویض باتری یا تعمیر دستگاه را در سالهای آینده در نظر گرفت. این مخارج لزوماً اتفاق نمیافتند، اما نادیده گرفتن کامل آنها هم منطقی نیست.
تورم؛ عاملی که محاسبه را پیچیدهتر میکند
یکی از استدلالهای رایج به نفع خرید اقساطی این است که در شرایط تورمی، پرداخت مبلغ ثابت در آینده آسانتر خواهد بود.
این استدلال در بعضی شرایط درست است، اما یک فرض مهم در آن پنهان شده: درآمد خریدار نیز باید در طول زمان افزایش پیدا کند یا دستکم توان پرداختش حفظ شود.
اگر اقساط واقعاً ثابت باشند و درآمد فرد به میزان مناسبی رشد کند، سهم قسط از درآمد او ممکن است کاهش پیدا کند.
اما اگر درآمد ثابت بماند و هزینههای زندگی افزایش یابد، حتی همان مبلغ قسط ثابت هم میتواند فشار بیشتری بر بودجه خانوار وارد کند.
از طرف دیگر، تورم بهتنهایی خرید اقساطی را سودآور نمیکند. هزینه تأمین مالی، کارمزدها، پیشپرداخت و مجموع تعهدات باید در کنار اثر تورم بررسی شوند.
بنابراین بهتر است بهجای اتکا به پیشبینی افزایش قیمت روزانه گوشی، روی اعدادی تصمیم بگیریم که در قرارداد مشخص شدهاند.
چهار هزینهای که ممکن است در مبلغ قسط دیده نشوند
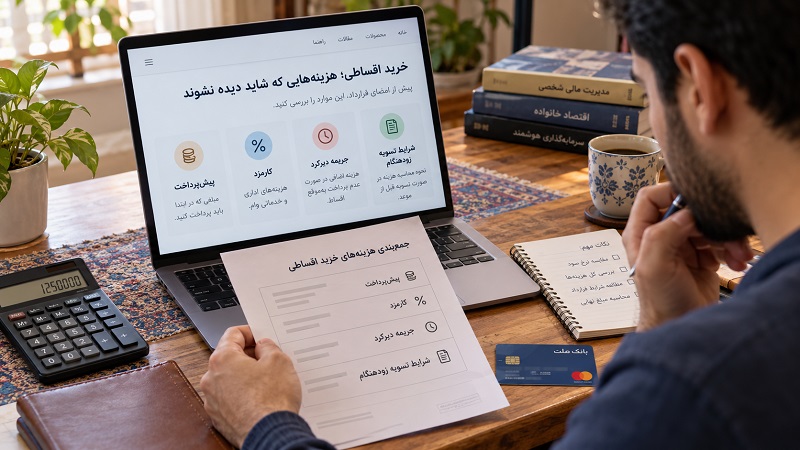
هنگام بررسی طرحهای اقساطی، مبلغ ماهانه فقط یکی از اجزای قرارداد است. برای محاسبه هزینه واقعی، چهار موضوع دیگر را هم باید بررسی کرد:
۱. پیشپرداخت: دو طرح ممکن است اقساط مشابهی داشته باشند، اما یکی از آنها به پرداخت مبلغ قابلتوجهی در ابتدا نیاز داشته باشد.
۲. کارمزد و هزینه تأمین مالی: باید مشخص شود چه مبلغی علاوه بر قیمت نقدی محصول پرداخت میشود و آیا هزینههای خدماتی دیگری نیز وجود دارد.
۳. جریمه دیرکرد: تأخیر در پرداخت ممکن است هزینه اضافه یا محدودیتهایی ایجاد کند. جزئیات دقیق این موضوع به قرارداد بستگی دارد.
۴. شرایط تسویه زودتر از موعد: بعضی خریداران احتمال میدهند بتوانند چند ماه بعد بدهی خود را تسویه کنند. پیش از امضای قرارداد باید روشن شود آیا تسویه زودهنگام مجاز است و چه اثری بر هزینه نهایی دارد.
مقایسه صحیح زمانی انجام میشود که تمام پرداختها، از روز خرید تا آخرین قسط، در یک محاسبه دیده شوند.
یک آزمون ساده برای تشخیص اقساط مناسب
پیش از انتخاب دوره بازپرداخت، به این پنج پرسش پاسخ دهید:
- اگر درآمد من برای دو یا سه ماه کمتر از حد انتظار باشد، همچنان میتوانم اقساط را پرداخت کنم؟
- آیا بعد از پرداخت قسط، مبلغ کافی برای هزینههای ضروری و پسانداز اضطراری باقی میماند؟
- مجموع هزینه طرح بلندمدت چقدر بیشتر از روش نقدی یا کوتاهمدت است؟
- آیا واقعاً قصد دارم گوشی را تا پایان اقساط یا مدتی پس از آن نگه دارم؟
- آیا گوشی انتخابی نیازی واقعی را برطرف میکند یا صرفاً امکان پرداخت ماهانه باعث شده سراغ مدل گرانتری بروم؟
اگر پاسخ چند سؤال مبهم است، بهتر است پیش از قبول تعهد بلندمدت، بودجه یا مدل انتخابی دوباره بررسی شود.
اقساط بلندمدت برای چه کسانی مناسب نیست؟
طولانیتر شدن دوره پرداخت، راهحل همه مشکلات مالی نیست.
اگر فردی برای تأمین هزینههای ضروری زندگی مشکل دارد، اضافه کردن یک تعهد چندساله میتواند وضعیت را دشوارتر کند؛ حتی اگر مبلغ هر قسط کوچک به نظر برسد.
همچنین برای کسی که علاقه زیادی به تعویض سالانه گوشی دارد، بازپرداخت بلندمدت ممکن است باعث همپوشانی بدهی خرید قبلی و خرید جدید شود.
در این موقعیتها، انتخاب گوشی ارزانتر، به تعویق انداختن خرید یا کاهش دوره بازپرداخت ممکن است تصمیم مناسبتری باشد.
در نهایت، کدام انتخاب هوشمندانهتر است؟
خرید گوشی با اقساط بلندمدت نه ذاتاً تصمیم اشتباهی است و نه همیشه یک فرصت اقتصادی. ارزش آن به شرایط خریدار بستگی دارد.
اگر گوشی نیاز واقعی را برطرف میکند، درآمد قابل اتکایی دارید، هزینه نهایی قرارداد را میدانید و مدت استفاده از دستگاه با دوره بازپرداخت هماهنگ است، اقساط بلندمدت میتواند ابزاری مناسب برای مدیریت نقدینگی باشد.
اما اگر فقط پایین بودن مبلغ ماهانه باعث شده گوشی گرانتری انتخاب کنید، بهتر است دوباره محاسبه کنید.
هوشمندانهترین خرید لزوماً خریدی با کمترین قسط نیست؛ خریدی است که پس از پرداخت آخرین قسط هم از تصمیم خود رضایت داشته باشید.