 گجت نیوز آخرین اخبار تکنولوژی، علم و خودرو

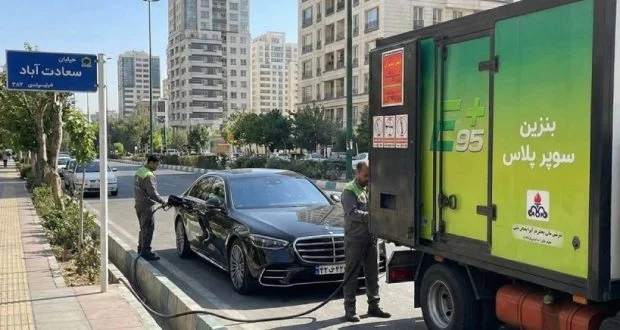
گمرک جمهوری اسلامی ایران با صدور بخشنامهای، واردات بنزین ویژه یا همان بنزین سوپر با اکتان بالا را از مالیات معاف اعلام کرد.
بر اساس آخرین اخبار خودرو، گمرک جمهوری اسلامی ایران با انتشار بخشنامهای تازه، جزئیات معافیت مالیاتی واردات بنزین ویژه یا همان بنزین سوپر با اکتان بالا را برای سال ۱۴۰۵ اعلام کرد. بر اساس نامه شماره ۱۴۰۵/۱۱۶۵۵۱۲ مورخ ۱۲ آبان ۱۴۰۵، نرخ مالیات بر ارزش افزوده سهم دولت برای بنزین ویژه وارداتی صفر تعیین شده است.
دفتر واردات گمرک این نامه را برای اجرا به تمامی گمرکات اجرایی کشور ابلاغ کرده است. بخشنامه مربوطه با شناسه ۱۴۰۵/۱۹۴/۷۳ صادر شده و تا زمان اعلام مقررات جدید، معتبر خواهد بود. بر اساس متن ابلاغیه، سازمان امور مالیاتی کشور مرجع اصلی صدور و ابلاغ این تصمیم محسوب میشود. بنابراین، واردات بنزین سوپر با اکتان بالا تا اطلاع ثانوی با نرخ صفر مالیات بر ارزش افزوده سهم دولت انجام خواهد شد.
ابلاغ مقررات جدید برای واردات بنزین سوپر
تصمیم اخیر گمرک جمهوری اسلامی ایران و وزارت امور اقتصادی و دارایی درباره نحوه دریافت مالیات و عوارض واردات بنزین ویژه، در چارچوب اجرای جزء ۱۵-۵ احکام مالیاتی قانون بودجه سال ۱۴۰۵ کل کشور اتخاذ شده است. این تصمیم، شیوه محاسبه و وصول مالیات بر ارزش افزوده بنزین ویژه یا همان بنزین با اکتان بالا را مشخص میکند و به گمرکات اجرایی کشور نشان میدهد که هنگام ترخیص این نوع سوخت، کدام بخش از مبالغ قانونی باید دریافت شود و کدام بخش مشمول معافیت خواهد بود.
پیش از صدور ابلاغیه جدید گمرک، معاونت تحول هوشمند نظام مالیاتی نیز در نامهای به شماره ۲۱۰/۱۳۷۱۷۳ ص، مورخ ۳ آبان ۱۴۰۵، نحوه وصول مالیات بر ارزش افزوده مربوط به واردات قطعی بنزین ویژه را به گمرک اعلام کرده بود.
مهمترین نکته حقوقی این ابلاغیه، تفکیک میان مالیات و عوارض و مشخصکردن سهم هر یک از این مبالغ است. بر اساس تصمیم جدید، تنها آن بخش از درآمدهای حاصل از واردات بنزین ویژه که به دولت تعلق دارد، مشمول معافیت شده است. در مقابل، سهم نهادهای عمومی غیردولتی همچنان برقرار است و واردکنندگان باید این بخش از عوارض را بهطور کامل پرداخت کنند.
نحوه محاسبه مالیات و عوارض بنزین
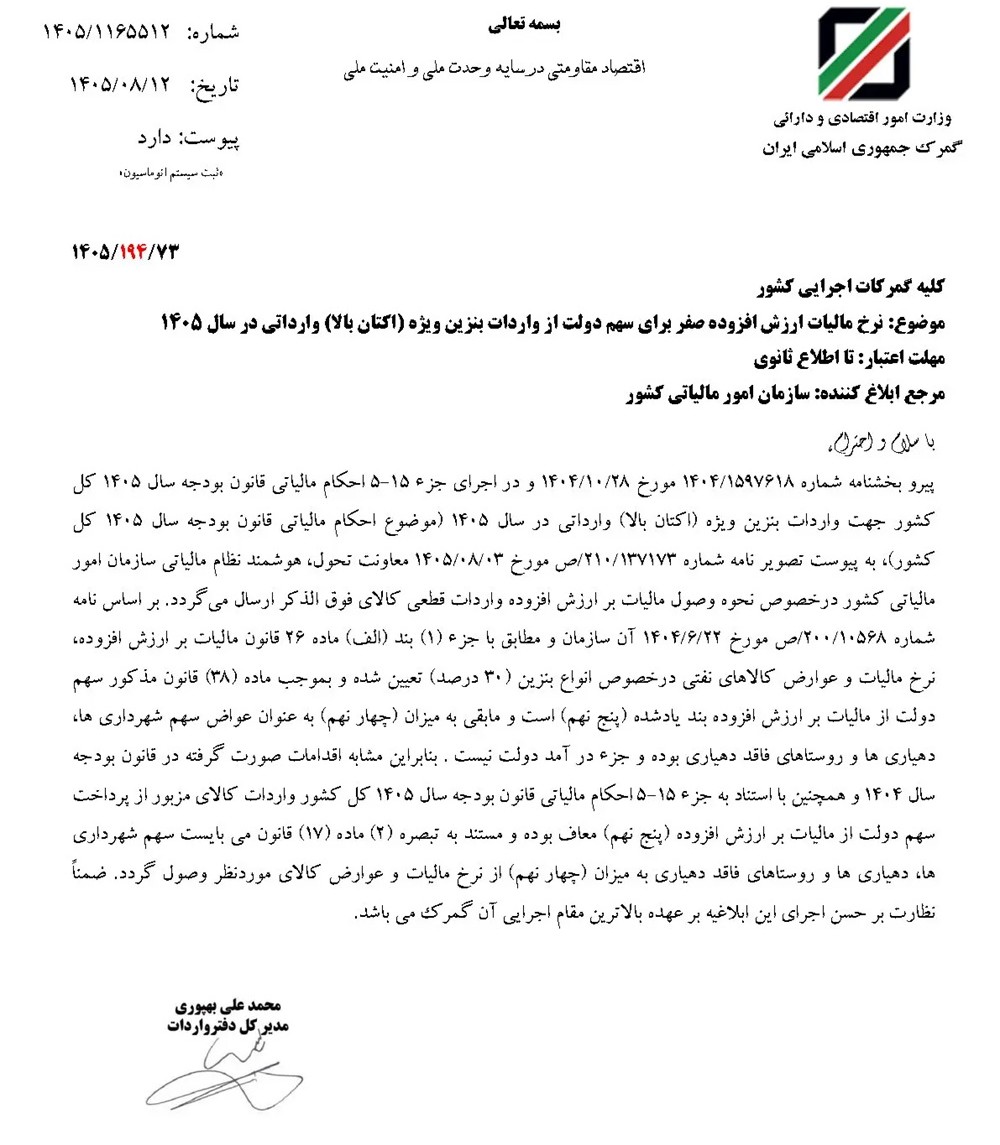
مطابق جزء ۱ بند الف ماده ۲۶ قانون مالیات بر ارزش افزوده، نرخ کلی مالیات و عوارض برای انواع بنزین ۳۰ درصد تعیین شده است. این نرخ، مجموع مالیات و عوارضی را تشکیل میدهد که در زمان واردات بنزین محاسبه میشود و باید بر اساس مقررات مربوط، میان بخشهای مختلف تقسیم شود.
بر اساس ماده ۳۸ قانون مالیات بر ارزش افزوده، نرخ ۳۰ درصدی تعیینشده به دو بخش تقسیم میشود. پنج نهم این مبلغ به عنوان سهم درآمدی دولت محاسبه میشود و چهار نهم باقیمانده نیز به عنوان عوارض سهم شهرداریها، دهیاریها و روستاهای فاقد دهیاری در نظر گرفته میشود.
- سوختگیری با بدنه سیمکارت به جای کارت سوخت؟ شرکت ملی پخش تکذیب کرد
- سهمیه بنزین در ۱۱ استان تغییر کرد؛ ۵۰ لیتر بنزین ۱۰ هزار تومانی در کارت سوخت رانندگان
- عرضه بنزین سوپر داخلی در ۲۵ جایگاه سوخت کشور آغاز شد
- برنامه عجیب رئیسجمهور: افزایش تدریجی قیمت بنزین با هدف بهبود معیشت مردم!
- وعده تحویل ۱۰ روزه کارت سوخت محقق نشد؛ متقاضیان از بلاتکلیفی و تاخیر میگویند
- خبر غیرفعالشدن کارت سوخت خودروهای فرسوده تکذیب شد
معافیت فقط شامل پنج نهم سهم دولت است
بر مبنای بخشنامه جدید، واردکنندگان بنزین با اکتان بالا تنها از پرداخت پنج نهم سهم دولت معاف هستند. این معافیت به بخش مربوط به درآمد دولت محدود میشود و چهار نهم باقیمانده را دربر نمیگیرد. بنابراین، واردات بنزین ویژه از پرداخت تمام مالیات و عوارض قانونی معاف نشده است و فقط سهم مشخصشده دولت برای آن با نرخ صفر محاسبه میشود.
گمرکات اجرایی کشور مکلف شدهاند با استناد به تبصره ۲ ماده ۱۷ قانون مالیات بر ارزش افزوده، چهار نهم عوارض مربوط به شهرداریها و دهیاریها را بهطور کامل از واردکنندگان دریافت کنند. این عوارض شامل سهم شهرداریها، دهیاریها و روستاهای فاقد دهیاری است و همچنان باید در زمان انجام تشریفات واردات و ترخیص بنزین ویژه وصول شود.
ادامه سیاست سال گذشته در قانون بودجه ۱۴۰۵
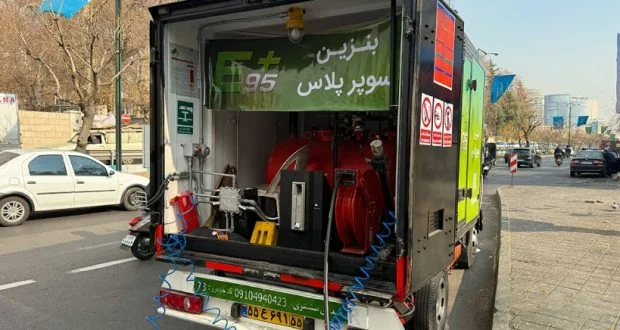
رویهای که برای واردات بنزین ویژه در سال جاری تعیین شده، ادامه سیاستگذاریهایی است که پیشتر در تبصره ۳ قانون بودجه سال ۱۴۰۴ مورد توجه قرار گرفته بود. این سیاست اکنون با استناد به جزء ۱۵-۵ احکام قانون بودجه سال ۱۴۰۵ دوباره تنفیذ شده و مبنای اجرای مقررات مربوط به واردات بنزین اکتان بالا قرار گرفته است.
در ردیف ۱۵-۵ جدول الزامات منابع بودجه سال جاری، نرخ مالیات بر ارزش افزوده سهم دولت برای واردات بنزین ویژه با اکتان بالا بهصراحت صفر درصد درج شده است. ذکر این نرخ در قانون بودجه، مبنای قانونی معافیت سهم دولت را مشخص کرده و به گمرکات اجازه میدهد هنگام محاسبه مالیات بر ارزش افزوده، بخش پنج نهم مربوط به سهم دولت را با نرخ صفر منظور کنند.