 گجت نیوز آخرین اخبار تکنولوژی، علم و خودرو

صورتهای مالی میاندورهای ششماهه گروه خودروسازی سایپا از ثبت زیان ۳۳.۸ همتی در نیمه نخست سال ۱۴۰۵ حکایت دارد.
صورتهای مالی میاندورهای ششماهه شرکت سایپا با نماد بورسی «خساپا» نشان میدهد زیاندهی این خودروساز در نیمه نخست سال ۱۴۰۵ تشدید شده است. درآمد عملیاتی شرکت طی این دوره به ۳۶.۴۹ همت رسید؛ درحالیکه سایپا در مدت مشابه سال گذشته ۴۹.۰۶ همت درآمد عملیاتی ثبت کرده بود.
به این ترتیب، درآمد عملیاتی شرکت در مقایسه با نیمه نخست سال ۱۴۰۴ حدود ۲۵.۶ درصد کاهش یافت. همزمان، بهای تمامشده درآمدهای سایپا افزایش پیدا کرد و در نتیجه، شرکت با زیان ناخالص ۲۳.۴۷ همتی روبهرو شد.
با عنایت به آخرین اخبار خودرو و بر اساس گزارش حسابرسینشدهای که برای دوره منتهی به ۳۱ شهریور ۱۴۰۵ منتشر شده، زیان خالص سایپا در شش ماه نخست امسال به ۳۳.۸۰ همت رسیده است. این رقم حدود پنج برابر زیان خالص ۶.۷۸ همتی شرکت در نیمه نخست سال ۱۴۰۴ است. همچنین زیان ثبتشده در همین شش ماه از کل زیان خالص ۲۵ همتی سایپا در سال مالی ۱۴۰۴ نیز بیشتر است.
ثبت زیان ناخالص ۲۳.۴۷ همتی از سوی سایپا
عملکرد مالی سایپا در شش ماه نخست سال ۱۴۰۵ از کاهش درآمد و افزایش هزینه تولید حکایت دارد. این خودروساز در این دوره ۳۶.۴۹ همت درآمد عملیاتی ثبت کرده است؛ درحالیکه درآمد عملیاتی آن در نیمه نخست سال ۱۴۰۴ به ۴۹.۰۶ همت میرسید. بنابراین درآمد شرکت نسبت به دوره مشابه سال گذشته ۲۵.۶ درصد کاهش یافته است.
همزمان با افت درآمد، بهای تمامشده درآمدهای سایپا از ۵۰.۱۱ همت در ششماهه نخست سال گذشته به ۵۹.۹۵ همت در ششماهه امسال رسیده و ۱۹.۶ درصد افزایش یافته است. به این ترتیب هزینه تولید و فروش محصولات نهتنها از درآمد عملیاتی شرکت بیشتر شده، بلکه فاصله میان درآمد و هزینه نیز افزایش پیدا کرده است. نتیجه این وضعیت، ثبت ۲۳.۴۷ همت زیان ناخالص در نیمه نخست سال جاری بوده است. البته زیان ناخالص سایپا در مدت مشابه سال گذشته حدود ۱.۰۶ همت بود.
- تولید سایپا در نیمه اول امسال 43 درصد کاهش یافت
- افت سنگین تولید خودروهای مونتاژی در ۶ ماه نخست ۱۴۰۵
- ادعای یک کارشناس از زیان سنگین خودروسازان: تولید هر خودرو ۶۰۰ میلیون تومان ضرر دارد
تصویر کلی از عملکرد ششماهه
درآمد عملیاتی سایپا از ۴۹.۰۶ همت در نیمه نخست ۱۴۰۴ به ۳۶.۴۹ همت در نیمه نخست ۱۴۰۵ کاهش یافته که معادل افت ۲۵.۶ درصدی است. در همین مدت، بهای تمامشده درآمدها ۱۹.۶ درصد افزایش پیدا کرده و از ۵۰.۱۱ همت به ۵۹.۹۵ همت رسیده است.
زیان ناخالص نیز از حدود ۱.۰۶ همت به ۲۳.۴۷ همت افزایش یافته و حدود ۲۲.۲ برابر شده است. هزینههای فروش، اداری و عمومی شرکت در این مقایسه از ۴.۴۵ همت به ۴.۸۰ همت رسیده و ۷.۸ درصد افزایش داشته است. سایر درآمدهای عملیاتی از ۴.۶۸ همت به ۱.۸۸ همت کاهش یافته و افتی ۵۹.۸ درصدی را ثبت کرده است.
در نتیجه این تغییرات، زیان عملیاتی سایپا از ۰.۸۳ همت در ششماهه نخست سال گذشته به ۲۷.۰۴ همت در دوره مشابه امسال رسیده است؛ رقمی حدود ۳۲.۷ برابر زیان عملیاتی سال قبل. هزینههای مالی نیز با افزایشی ۱۰۰.۳ درصدی، از ۶.۴۷ همت به ۱۲.۹۷ همت رسیده است. زیان پیش از مالیات از ۶.۷۸ همت در نیمه نخست ۱۴۰۴ به ۳۳.۸۰ همت در نیمه نخست ۱۴۰۵ افزایش یافته و حدود ۴.۹۸ برابر شده است. زیان خالص شرکت نیز از ۶.۷۸ همت به ۳۳.۸۰ همت رسیده که به معنای افزایش حدود ۳۹۸ درصدی است.
فاصله درآمد و هزینه تولید
یکی از نکات اصلی گزارش سایپا، فاصله زیاد میان درآمد عملیاتی و بهای تمامشده است. در نیمه نخست سال ۱۴۰۵، به ازای هر ۱۰۰ ریال درآمد عملیاتی حدود ۱۶۴ ریال بهای تمامشده ثبت شده است. به بیان ساده، درآمد حاصل از فروش محصولات شرکت حتی برای پوشش هزینه تولید و فروش آنها کافی نبوده است. حاشیه زیان ناخالص سایپا در این دوره به حدود ۶۴.۳ درصد رسیده است؛ درحالیکه این شاخص در نیمه نخست سال گذشته حدود ۲.۲ درصد منفی بود.
این تغییر نشان میدهد فشار مالی شرکت تنها به هزینههای اداری یا تأمین مالی محدود نیست و در بخش اصلی فعالیت آن، یعنی تولید و فروش محصولات، نیز فاصله چشمگیری میان درآمد و هزینه وجود دارد. پس از ثبت زیان ناخالص، هزینههای فروش، اداری و عمومی نیز بر عملکرد شرکت اثر گذاشته است. این هزینهها در نیمه نخست سال جاری ۴.۸۰ همت بودهاند؛ درحالیکه در دوره مشابه سال گذشته ۴.۴۵ همت ثبت شده بود.
افزایش این هزینهها معادل ۷.۸ درصد است. در همین دوره، سایر درآمدهای عملیاتی سایپا از ۴.۶۸ همت به ۱.۸۸ همت کاهش یافته است. افت این درآمدها در کنار افزایش بهای تمامشده، به رشد زیان عملیاتی شرکت از ۰.۸۳ همت به ۲۷.۰۴ همت انجامیده است.
افزایش هزینههای مالی و زیان خالص
هزینههای مالی سایپا نیز در شش ماه نخست ۱۴۰۵ افزایش قابلتوجهی داشته است. این هزینهها که در نیمه نخست سال گذشته ۶.۴۷ همت بودند، در دوره جاری به ۱۲.۹۷ همت رسیدهاند که یعنی رشد ۱۰۰.۳ درصدی را تجربه کردهاند. سایپا در همین دوره ۶.۲۱ همت درآمد و هزینه غیرعملیاتی خالص مثبت گزارش کرده است، اما این مبلغ نتوانسته زیان عملیاتی و هزینههای مالی شرکت را جبران کند.
در بخش درآمدها و هزینههای غیرعملیاتی، حدود ۶ همت در ردیف «سایر درآمدها و هزینههای غیرعملیاتی» ثبت شده است. این قلم حدود ۹۶.۶ درصد مجموع درآمد و هزینه غیرعملیاتی خالص را تشکیل میدهد، اما ماهیت آن در اطلاعات استخراجشده از گزارش بهطور مشخص توضیح داده نشده است. در پایان نیمه نخست سال، زیان خالص سایپا به ۳۳.۸۰ همت رسیده است. این میزان زیان در مقایسه با زیان خالص ۶.۷۸ همتی دوره مشابه سال گذشته، حدود ۴.۹۸ برابر شده است.
- تصاویر و جزئیات بیشتر از کراساوور پلاگینهیبریدی سایپا آریانو منتشر شد
- پرونده واگذاری سایپا روی میز هیئت وزیران رفت
- داستان پرحاشیه سایپا آریا؛ وعدههای متعددی که هیچوقت اتفاق نیفتادند
افزایش بدهیها و کاهش حقوق مالکانه
صورت وضعیت مالی شرکت نشان میدهد مجموع داراییهای سایپا در پایان شهریور ۱۴۰۵ به ۳۱۱.۶۲ همت رسیده است. این رقم در پایان سال مالی ۱۴۰۴ حدود ۲۹۵.۵۴ همت بود و طی این مدت ۵.۴ درصد افزایش یافته است. در سوی دیگر ترازنامه، مجموع بدهیهای شرکت از ۲۲۱.۲۷ همت در پایان سال ۱۴۰۴ به ۲۷۱.۱۴ همت در پایان شهریور ۱۴۰۵ رسیده که حاکی از رشد حدود ۲۲.۵ درصدی است. در همین بازه، حقوق مالکانه سایپا از ۷۴.۲۷ همت به ۴۰.۴۷ همت کاهش یافته است.
افزایش بدهیها همزمان با کاهش حقوق مالکانه، از تضعیف وضعیت ترازنامه شرکت حکایت دارد. زیان انباشته سایپا نیز از ۹۵.۸۴ همت در پایان سال ۱۴۰۴ به ۱۲۹.۶۳ همت در پایان شهریور ۱۴۰۵ افزایش یافته است. رقم زیان انباشته در پایان دوره، معادل حدود ۸۰ درصد سرمایه ثبتشده شرکت است؛ درحالیکه این نسبت در پایان سال گذشته ۵۹.۱ درصد بود.
جزئیات داراییها و بدهیها
داراییهای جاری سایپا از ۹۰.۴۰ همت در پایان سال ۱۴۰۴ به ۱۰۶.۸۳ همت در پایان شهریور ۱۴۰۵ افزایش یافته است. داراییهای غیرجاری در همین مدت تقریباً بدون تغییر مانده و از ۲۰۵.۱۴ همت به ۲۰۴.۷۹ همت رسیده است. مجموع این دو بخش، داراییهای شرکت را از ۲۹۵.۵۴ همت به ۳۱۱.۶۲ همت رسانده است. بدهیهای جاری شرکت از ۲۱۷.۲۵ همت به ۲۶۵.۷۱ همت افزایش یافته و مجموع بدهیها نیز از ۲۲۱.۲۷ همت به ۲۷۱.۱۴ همت رسیده است.
در مقابل، حقوق مالکانه از ۷۴.۲۷ همت به ۴۰.۴۷ همت کاهش یافته و زیان انباشته، همانطور که اشاره شد، از ۹۵.۸۴ همت به ۱۲۹.۶۳ همت افزایش پیدا کرده است. نسبت جاری سایپا از ۰.۴۲ در پایان سال گذشته به ۰.۴۰ در پایان شهریور رسیده است. نسبت بدهی به دارایی نیز از ۷۴.۹ درصد به ۸۷ درصد افزایش یافته و نسبت زیان انباشته به سرمایه از ۵۹.۱ درصد به ۸۰ درصد رسیده است.
نسبت جاری یکی از شاخصهای بررسی توان شرکت برای پرداخت بدهیهای کوتاهمدت است. کاهش این نسبت از ۰.۴۲ به ۰.۴۰ نشان میدهد داراییهای جاری سایپا برای پوشش بدهیهای جاری آن کافی نیست. در پایان شهریور، بدهیهای جاری شرکت ۲۶۵.۷۱ همت و داراییهای جاری آن ۱۰۶.۸۳ همت بوده است. بر این اساس، کسری سرمایه در گردش سایپا به حدود ۱۵۸.۸۸ همت میرسد.
جریان نقد عملیاتی و پرداخت سود تسهیلات
سایپا در شش ماه نخست سال ۱۴۰۵ حدود ۵.۸۱ همت جریان نقد عملیاتی مثبت ثبت کرده است. این رقم در مدت مشابه سال گذشته ۴.۴۲ همت بود و حدود ۳۲ درصد افزایش یافته است. با این حال، مثبت بودن جریان نقد عملیاتی بهتنهایی به معنای بهبود همهجانبه وضعیت مالی شرکت نیست. موجودی نقد سایپا از ۶.۵۱ همت در ابتدای سال به ۳.۵۶ همت در پایان شهریور کاهش یافته است؛ یعنی حدود ۴۵.۳ درصد افت کرده است.
یکی از موارد مهم در جریان نقد شرکت، پرداخت سود تسهیلات مالی است. سایپا در نیمه نخست سال جاری ۱۱.۷۱ همت بابت سود تسهیلات پرداخت کرده که حدود دو برابر جریان نقد عملیاتی شرکت در همین دوره است. به این ترتیب، جریان نقد عملیاتی بهتنهایی تنها حدود نیمی از سود پرداختشده تسهیلات را پوشش میدهد.
شرکت در این مدت ۱۹.۰۳ همت تسهیلات دریافت کرده و ۱۵.۶۷ همت از اصل تسهیلات را بازپرداخت کرده است. خالص جریان نقد حاصل از فعالیتهای تأمین مالی حدود ۸.۳۶ همت منفی بوده است. این ارقام نشان میدهند پرداختهای مرتبط با تأمین مالی، بخش مهمی از منابع نقدی سایپا را مصرف کردهاند.
افت تعداد فروش محصولات
آمار فروش نشان میدهد سایپا در شش ماه نخست سال ۱۴۰۵ در مجموع ۶۶ هزار و ۷۹ دستگاه خودرو فروخته است؛ درحالیکه فروش شرکت در مدت مشابه سال گذشته ۹۹ هزار و ۵۱۹ دستگاه بود. بنابراین تعداد خودروهای فروختهشده حدود ۳۳.۶ درصد کاهش یافته است. درآمد عملیاتی نیز در همین دوره ۲۵.۶ درصد افت کرده است.
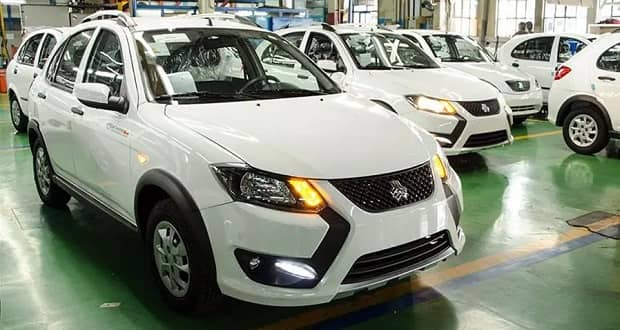
مقایسه این دو شاخص نشان میدهد کاهش تعداد فروش با افت درآمد همراه بوده، هرچند میزان تغییر درآمد و تعداد خودروهای فروختهشده یکسان نیست. خانواده ۲۰۰X شامل کوییک، اطلس، سهند و ساینا بیشترین سهم را از درآمد سایپا داشته است. شرکت در نیمه نخست سال جاری ۴۲ هزار و ۵۹۸ دستگاه از این خانواده فروخته است؛ درحالیکه فروش آن در شش ماه نخست سال گذشته ۶۱ هزار و ۱۳۶ دستگاه بود. فروش این محصولات ۳۰.۳ درصد کاهش یافته است.
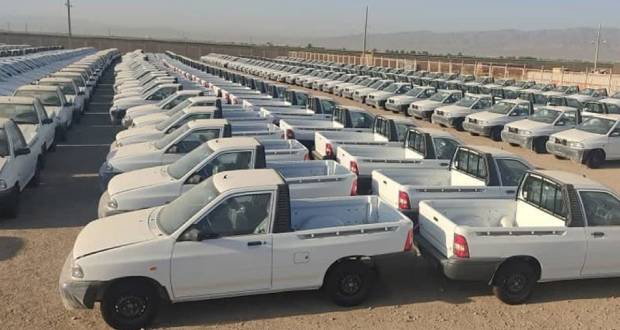
فروش شاهین نیز از ۱۶ هزار و ۷۵۹ دستگاه در نیمه نخست سال گذشته به ۱۱ هزار و ۸۲۸ دستگاه در دوره جاری رسیده و ۲۹.۴ درصد افت کرده است. در گروه وانت ۱۵۱ نیز تعداد فروش با کاهش ۲۵.۶ درصدی از ۱۱ هزار و ۳۴۳ دستگاه به ۸ هزار و ۴۴۱ دستگاه رسیده است.
فروش و درآمد گروههای محصول
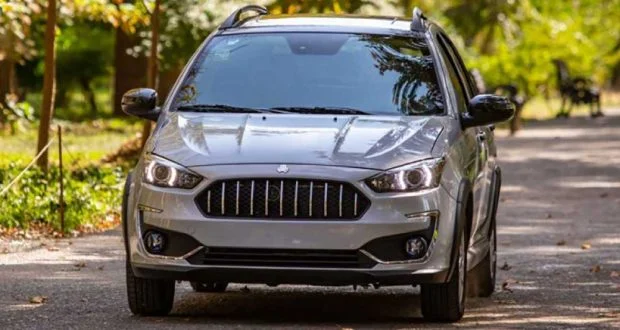
درآمد ششماهه خانواده ۲۰۰X شامل اطلس، سهند، کوییک و ساینا ۱۸.۶۳ همت بوده است. فروش این گروه از ۶۱ هزار و ۱۳۶ دستگاه در نیمه نخست ۱۴۰۴ به ۴۲ هزار و ۵۹۸ دستگاه در نیمه نخست ۱۴۰۵ کاهش یافته است. شاهین در این دوره ۷.۰۳ همت درآمد داشته و تعداد فروش آن از ۱۶ هزار و ۷۵۹ دستگاه به ۱۱ هزار و ۸۲۸ دستگاه رسیده است.
وانت ۱۵۱ با فروش ۸ هزار و ۴۴۱ دستگاه، ۳.۷۵ همت درآمد ایجاد کرده است؛ تعداد فروش این محصول در دوره مشابه سال گذشته ۱۱ هزار و ۳۴۳ دستگاه بود. فروش محصولات خانواده تویوتا از یکهزار و ۶۵۹ دستگاه به ۲۰۸ دستگاه کاهش یافته و افتی ۸۷.۵ درصدی داشته است. درآمد ثبتشده این گروه در نیمه نخست امسال ۰.۸۹ همت بوده است.
- تغییرات بزرگ در صنعت خودرو؛ ۱۲۲ استاندارد اجباری جدید در راه است
- واردات قطعات خودرو از مسیر ریلی آغاز شد؛ آیا راهآهن ناجی تولید خودروسازان میشود؟
- وزیر صمت: مردم از کیفیت خودروهای داخلی راضی نیستند!
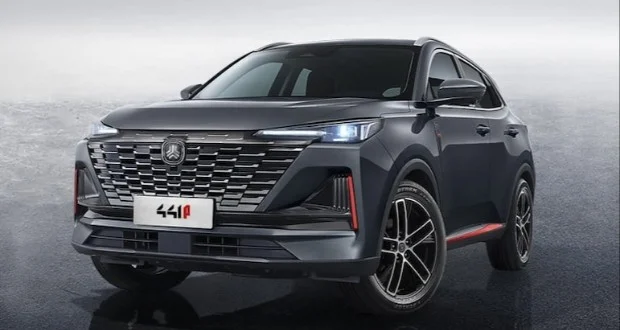
در گروه محصولات خانواده چانگان، تعداد فروش از ۷ هزار و ۹۸۵ دستگاه در ششماهه نخست سال گذشته به ۲ هزار و ۳۸۹ دستگاه در دوره جاری رسیده که ۷۰.۱ درصد کاهش نشان میدهد. درآمد این محصولات در نیمه نخست سال ۱۴۰۵، ۵.۷۶ همت بوده است. سایپا همچنین ۱۲ دستگاه آریا اتومات فروخته و درآمدی حدود ۰.۰۲ همت از این محصول ثبت کرده است.
مجموع فروش داخلی سایپا از ۹۸ هزار و ۸۸۲ دستگاه در نیمه نخست سال گذشته به ۶۵ هزار و ۴۷۶ دستگاه در نیمه نخست سال جاری کاهش یافته است؛ افتی معادل ۳۳.۸ درصد. درآمد فروش داخلی در دوره جاری ۳۶.۰۸ همت بوده است. علاوه بر فروش داخلی، حدود ۰.۴۱ همت درآمد از محل صادرات و خدمات ثبت شده است. صادرات ششماهه شرکت شامل ۶۰۰ دستگاه محصول بهصورت قطعات منفصله بوده و سه دستگاه دیگر به درآمد خدمات و تجهیزات مربوط میشود.
برآورد بهای تمامشده و سود یا زیان هر محصول
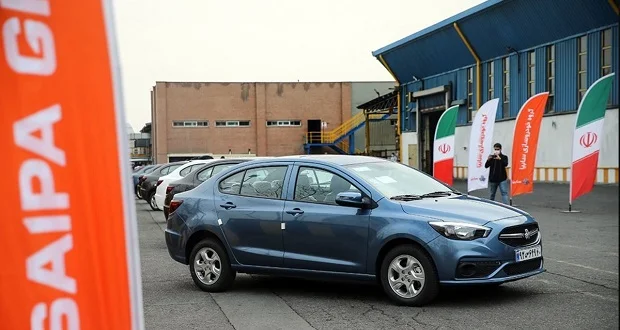
بر پایه محاسبات انجامشده از مبالغ فروش، بهای تمامشده و تعداد دستگاههای فروختهشده، میانگین فروش هر دستگاه از خانواده ۲۰۰X حدود ۴۳۷.۴ میلیون تومان و میانگین بهای تمامشده آن ۸۲۹.۲ میلیون تومان بوده است. بر اساس همین محاسبات، این خانواده ۱۶.۶۹ همت زیان ناخالص ایجاد کرده است. میانگین فروش هر دستگاه شاهین ۵۹۴.۴ میلیون تومان و میانگین بهای تمامشده آن 1 میلیارد و ۴۲۴.۲ میلیون تومان برآورد شده است. زیان ناخالص گزارششده برای این گروه ۹.۸۲ همت بوده است.
در مقابل، وانت ۱۵۱ با میانگین فروش ۴۴۳.۸ میلیون تومان و میانگین بهای تمامشده ۳۰۸.۵ میلیون تومان حدود ۱.۱۴ همت سود ناخالص داشته است. محصولات خانواده تویوتا بهطور میانگین با قیمت ۴ میلیارد و ۲۵۹.۴ میلیون تومان فروخته شدهاند و میانگین بهای تمامشده آنها 1 میلیارد و ۶۶۸.۸ میلیون تومان بوده است. سود ناخالص گزارششده این گروه ۰.۵۴ همت است.
میانگین فروش محصولات خانواده چانگان ۲ میلیارد و ۴۱۲.۵ میلیون تومان و میانگین بهای تمامشده آنها 1 میلیارد و ۹۶۸.۷ میلیون تومان بوده و سود ناخالصی معادل ۱.۰۶ همت برای آنها گزارش شده است. میانگین فروش هر دستگاه آریا اتومات نیز 1 میلیارد و ۸۲۶.۱ میلیون تومان و میانگین بهای تمامشده آن یک میلیارد و ۱۵۴ میلیون تومان محاسبه شده است؛ سود ناخالص این محصول حدود ۰.۰۱ همت برآورد میشود.
ترکیب هزینههای تولید
مواد مستقیم مصرفی بیشترین سهم را در بهای تمامشده تولید سایپا دارند. شرکت در نیمه نخست سال ۱۴۰۵ حدود ۵۲.۴۴ همت مواد مستقیم مصرف کرده است که ۸۵.۴ درصد مجموع هزینههای تولید گزارششده را تشکیل میدهد. دستمزد مستقیم در همین دوره حدود ۲.۱۵ همت، معادل ۳.۵ درصد هزینههای تولید، و سربار تولید حدود ۶.۸۲ همت، معادل ۱۱.۱ درصد، بوده است.
مجموع هزینههای تولید به حدود ۶۱.۴۰ همت میرسد که با این حال، بهای تمامشده کالای فروشرفته در صورت سود و زیان ۵۹.۹۵ همت ثبت شده است. در بخش خرید مواد اولیه نیز حدود ۲۸.۱۷ همت خرید طی شش ماه نخست سال گزارش شده که ۹۲.۹ درصد آن از منابع داخلی و ۷.۱ درصد آن وارداتی بوده است.
برآورد عملکرد نیمه دوم سال
سایپا برای نیمه دوم سال ۱۴۰۵، درآمد عملیاتی ۵۸.۵۸ همتی و بهای تمامشده ۷۶.۵۳ همتی پیشبینی کرده است. بر اساس این برآورد، شرکت در نیمه دوم سال نیز با ۱۷.۹۵ همت زیان ناخالص روبهرو خواهد بود. هزینههای فروش، اداری و عمومی در این پیشبینی ۶.۳۷ همت و هزینه مالی ۱۱.۵۰ همت در نظر گرفته شده است. سایر درآمدهای عملیاتی نیز حدود ۵.۲۲ همت برآورد شده است.
شرکت برای نیمه دوم سال فروش حدود ۸۶ هزار و ۱۵۰ دستگاه را پیشبینی کرده است. این رقم شامل حدود ۵۱ هزار و ۲۰۰ دستگاه از خانواده ۲۰۰X، حدود ۱۹ هزار و ۵۰ دستگاه شاهین، ۱۴ هزار دستگاه وانت ۱۵۱، یکهزار و ۱۰۰ دستگاه چانگان و یکهزار و ۸۰ دستگاه صادراتی بهصورت قطعات منفصله است. با وجود پیشبینی تعداد فروش بیشتر در نیمه دوم سال نسبت به عملکرد ششماهه نخست، برآورد شرکت همچنان از زیان ناخالص حکایت دارد.
- درخواست یکی از خودروسازان برای افزایش 25 درصدی قیمت خودرو
- فرمول جدید شورای رقابت برای قیمتگذاری خودرو؛ از شاخص رقابتپذیری تا نرخ ارز
- بدهی دهها هزار میلیاردی سایپا به قطعهسازان؛ مطالبات چندساله هنوز پرداخت نشده است
گزارش ششماهه سایپا از پیشرفت دو طرح توسعهای نیز خبر میدهد. طرح توسعه محصول آریا اتوماتیک تا پایان سال ۱۴۰۴ حدود ۹۲ درصد پیشرفت داشته و در پایان شهریور ۱۴۰۵ به ۹۹ درصد رسیده است. پیشرفت این طرح تا پایان سال ۱۰۰ درصد برآورد شده و تاریخ بهرهبرداری آن ۳۰ دی ۱۴۰۵ اعلام شده است.
طرح تولید شاهین پلاس با گیربکس دستی نیز از پیشرفت ۹۱ درصدی در پایان سال گذشته به پیشرفت ۱۰۰ درصدی در پایان شهریور ۱۴۰۵ رسیده است. پیشرفت این طرح تا پایان سال نیز ۱۰۰ درصد برآورد شده و تاریخ بهرهبرداری اعلامشده برای آن ۳۰ دی ۱۴۰۵ است.
روند زیان ناخالص در سالهای اخیر
مقایسه عملکرد سالانه سایپا نشان میدهد شرکت در سالهای گذشته نیز با زیان ناخالص روبهرو بوده است. در سال ۱۴۰۰ درآمد عملیاتی سایپا حدود ۴۴.۱۱ همت و زیان ناخالص آن ۳.۴۶ همت بود. زیان ناخالص در سال ۱۴۰۱ به ۸.۹۴ همت رسید و در سال ۱۴۰۲ حدود ۳.۶۲ همت ثبت شد. در سال ۱۴۰۳، درآمد عملیاتی شرکت به ۱۰۸.۶۸ همت افزایش یافت، اما سایپا همچنان ۱.۹۲ همت زیان ناخالص داشت.
در سال ۱۴۰۴ نیز درآمد عملیاتی به ۸۶.۸۱ همت کاهش یافت و زیان ناخالص به ۱۲.۹۶ همت رسید. حالا در شش ماه نخست سال ۱۴۰۵، زیان ناخالص شرکت به ۲۳.۴۷ همت رسیده است؛ رقمی که از زیان ناخالص کل سال ۱۴۰۴ بیشتر است. البته مقایسه عملکرد ششماهه با یک سال کامل باید با توجه به تفاوت طول دورهها انجام شود. با این حال، بزرگی زیان ثبتشده در نیمه نخست سال ۱۴۰۵ نشان میدهد فشار ناشی از هزینه تولید و فروش همچنان بر عملکرد سایپا سنگینی میکند.